
Ferienimmobilien an der Nordsee prüfen und vergleichen
Eine Ferienimmobilie an der Nordsee ist zugleich Wohnraum, Vermögenswert und häufig ein Objekt mit besonderen Nutzungsregeln. Meerblick oder Strandnähe reichen für eine belastbare Entscheidung nicht aus. Vor dem Kauf werden Baurecht, erlaubte Ferienvermietung, Zweitwohnungsregelungen, Küsten- und Hochwasserrisiken, Zustand des Gebäudes sowie sämtliche laufenden Kosten geprüft. Diese Hinweise ersetzen keine Rechts-, Steuer- oder Finanzierungsberatung.
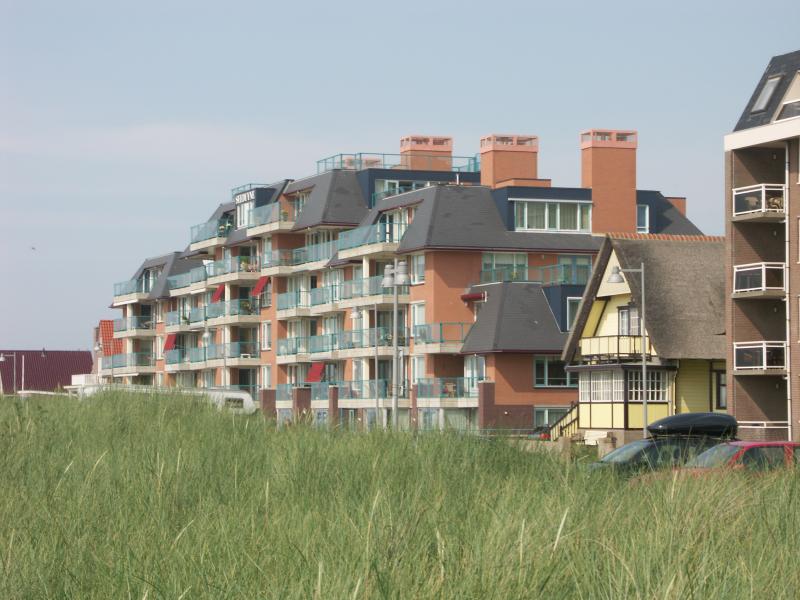 Mehrgeschossige Wohnhäuser und Apartments hinter bewachsenen Dünen an der niederländischen Nordseeküste
Foto: Hans Jürgen Lenk
Kurzfakten zum Thema
- Die zulässige Nutzung steht in Unterlagen und örtlichen Regeln, nicht allein im Exposé.
- Ferienvermietung, Dauerwohnen und Eigennutzung können unterschiedlich behandelt werden.
- Zweitwohnungsteuer, Gästebeitrag und weitere kommunale Pflichten unterscheiden sich nach Ort.
- Salz, Wind, Feuchtigkeit und Schlagregen erhöhen den Wartungsbedarf vieler Küstengebäude.
- Versicherungsschutz und Hochwassergefährdung werden vor einer Kaufentscheidung schriftlich geklärt.
- Bodenrichtwerte können über das amtliche Portal BORIS-D eingeordnet werden, ersetzen aber keine Objektbewertung.
Lage nicht nur nach Entfernung zum Strand bewerten
Das Hauptbild zeigt Wohnhäuser und Apartments hinter bewachsenen Dünen in Egmond aan Zee. Küstennahe Lage kann kurze Wege und gute Vermietbarkeit bedeuten, bringt aber auch Wind, Sand, Feuchtigkeit und saisonalen Verkehr mit sich. Bei der Besichtigung zählen tatsächlicher Fußweg, Treppen, Parkplatz, ÖPNV, Einkauf und Erreichbarkeit außerhalb der Hauptsaison. Eine Adresse im Ferienort sagt wenig über Lärm, Aussicht oder barrierearme Zugänge aus.
Die Standortwahl beginnt mit der Region. Nordfriesland und die Nordfriesischen Inseln haben andere Anreise- und Versorgungsbedingungen als Dithmarschen, das Elbe-Weser-Dreieck oder Ostfriesland. Auf Inseln können Fähr- oder Bahnverbindungen, Handwerkerwege und Materialtransporte zusätzliche Kosten verursachen. In Städten sind Stellplatz, Gemeinschaftseigentum und Nachbarschaft häufig wichtiger.
Nutzungsrecht und Vermietung schriftlich klären
Vor einem Kauf wird geprüft, ob das Objekt rechtlich als Wohnung, Ferienwohnung, Beherbergungsbetrieb oder in einer anderen Form genutzt werden darf. Eine frühere Vermietung ist kein Beweis dafür, dass jede künftige Nutzung zulässig bleibt. Maßgeblich sind unter anderem Genehmigungen, Bebauungsplan, Teilungserklärung, Gemeinschaftsordnung, mögliche Zweckentfremdungsregeln und örtliche Satzungen. Verbindliche Auskünfte werden bei Gemeinde, Bauamt und qualifizierter Rechtsberatung eingeholt.
Bei Wohnungseigentum werden Protokolle, Rücklagen, Hausgeld, geplante Sanierungen und mögliche Sonderumlagen geprüft. Auch die Gemeinschaft kann Regeln zur Vermietung, Schlüsselübergabe oder Nutzung gemeinsamer Flächen haben. Wer selbst vermieten möchte, kalkuliert Reinigung, Wäsche, Gästekommunikation, Plattformkosten, Leerstand und lokale Betreuung. Bruttoeinnahmen aus einem Exposé sind nicht mit verfügbarem Überschuss gleichzusetzen.
Gebäudezustand an der Küste
Salzhaltige Luft, Wind und Feuchtigkeit beanspruchen Fassaden, Fenster, Dächer, Metallteile und Außenanlagen. Ein unabhängiger Bausachverständiger prüft Feuchtespuren, Abdichtung, Dach, Entwässerung, Heizung, Leitungen und energetischen Zustand. Bei älteren Gebäuden werden außerdem Schadstoffe und die Dokumentation früherer Umbauten berücksichtigt. Eine frische Renovierung darf Mängel nicht verdecken.
In gefährdeten Lagen werden Starkregen, Sturmflut und Rückstau getrennt betrachtet. Küstenschutz senkt Risiken, garantiert aber keinen vollständigen Schutz für jedes Objekt. Versicherer, Kommune und amtliche Gefahrenkarten liefern unterschiedliche Bausteine. Bei Sturmfluten an der Nordsee unterscheiden sich regionale Gefährdung und das konkrete Risiko eines einzelnen Grundstücks; für die Objektprüfung sind deshalb amtliche Karten, Kommune und Versicherer maßgeblich.
Kaufpreis, Finanzierung und laufende Kosten
Zum Kaufpreis kommen Grunderwerbsteuer, Notar, Grundbuch, mögliche Maklerkosten und häufig erste Instandsetzungen. Danach folgen Finanzierung, Hausgeld oder Bewirtschaftung, Versicherungen, Grundsteuer, Energie, Rücklagen, Wartung und Betreuung. Die Verbraucherzentrale bietet unabhängige Grundlagen zu Bau- und Immobilienfinanzierung. Kreditangebote werden mit realistischen Zinsen, Tilgung und Reserven verglichen.
Eine Einnahmenrechnung verwendet nicht nur Hochsaisonpreise. Belegung, Stornierungen, Leerstand, Reinigung und Reparaturen werden konservativ angesetzt. Steuerliche Fragen zu Eigennutzung und Vermietung gehören zu einer qualifizierten Beratung. Wer das Objekt überwiegend selbst nutzen möchte, bewertet Lebensqualität und Kosten getrennt von einer möglichen Rendite.
Regionen und Zielgruppen vergleichen
Ein Objekt in St. Peter-Ording spricht andere Gäste an als eine Wohnung in Bremerhaven oder ein Haus nahe Greetsiel. Strandform, Saison, Gastronomie, medizinische Versorgung und Schlechtwetterangebote beeinflussen Eigennutzung und Nachfrage. In den Niederlanden gelten andere Rechts- und Steuerrahmen; Regionen wie Noord-Holland oder Zeeland werden deshalb nicht mit deutschen Annahmen bewertet.
Für Gäste mit eingeschränkter Mobilität zählen stufenarme Zugänge, Aufzug, Türbreiten, Bad und tatsächlicher Weg zum Strand. Die Hinweise zum barrierefreien Nordseeurlaub zeigen typische Reisebedürfnisse, sind aber keine technische Prüfung des Gebäudes. Familien achten eher auf Schlafräume, sichere Außenflächen, Waschmöglichkeit und kurze Wege; dazu passt der Familienurlaub an der Nordsee.
Häufige Fragen zu Ferienimmobilien
Darf jede Wohnung als Ferienwohnung vermietet werden?
Nein. Baurecht, Genehmigungen, kommunale Regeln und bei Wohnungseigentum die Gemeinschaftsunterlagen müssen für das konkrete Objekt geprüft werden.
Ist Strandnähe immer wertsteigernd?
Sie kann attraktiv sein, doch Lärm, Wetterbelastung, Hochwasserrisiko, Parkplatzmangel und hohe Unterhaltungskosten können den Vorteil begrenzen.
Welche Unterlagen sind vor dem Kauf wichtig?
Dazu gehören Grundbuch, Genehmigungen, Energieausweis, Teilungserklärung, Protokolle, Abrechnungen, Rücklagen, Bauunterlagen und belastbare Angaben zu Nutzung und Zustand.
Kann man mit Ferienvermietung sicher finanzieren?
Einnahmen schwanken. Finanzierung und Rücklagen sollten auch bei Leerstand, Reparaturen und schwächeren Saisons tragfähig bleiben.
